


2026-10-15
从P2P的兴衰看金融监管与时代变迁,探讨行业背后的深层原因与未来走向。 ... [详细]

遵守相关法律法规、删帖联系底部客服
|
自2022年4月发布了一篇被疯狂转发、阅读量突破百万的爆款文章后,这个账号便一直受到限流困扰,能坚持到现在已属不易。 到了2022年下半年,我察觉到形势愈发严峻,于是决定在年底解散公司,选择躺平以规避潜在风险…… 再加上这几年我工作态度不够端正,三天打鱼两天晒网,内容也多为胡扯,阅读量从曾经的巅峰6万+,一路下滑到如今的2、3万。 然而,昨晚我随手写了几句对黄QF出事的感慨,没想到阅读量竟然直奔10万而去,着实让我惊讶…… 从后台的上百条留言中可以看出,一码归一码,普通百姓对黄QF在经济领域的专业学术能力和敢讲敢干的为官态度,还是相当认可的。 至于他出事的具体原因,在官方没有公开定论之前,多说一个字都可能是罪过~ 但很多人提到,黄QF主政重庆期间(2010-2016年),大力发展网络小贷,使得重庆一度被冠以“网贷之都”的称号。 2020年蚂蚁上市前夜被紧急叫停,当时发现为花呗/借呗提供极高杠杆借贷资金的,竟然都来自重庆的小贷公司。 碰巧的是,2天前宜信暴雷,老板唐宁被抓,紧接着官方宣布黄QF严重违法违纪,很多人不禁联想到,黄QF的问题是否与宜信或当年的网贷风潮有关? 这事我并不清楚,但紧接着,大家那些尘封已久的记忆又被唤醒,纷纷询问XXP2P是否还会还钱? 距离P2P行业大规模暴雷已经过去8年,距离P2P行业被强行“安乐死”也过去7年了。 往事并不如烟,一个行业的消亡,背后是数百万普通家庭财产的巨额损失。 宜信在行业清零后拼命转型自救,又顽强地活了7年,但最终还是倒在了经济下行周期这一漫漫无绝期的标志性事件中。作为全程亲历者,我想借此机会聊聊我对这个行业“其兴也勃焉,其亡也忽焉”的理解。 2010-2011年,当时还是财经记者的我,多次前往江苏泗洪、鄂尔多斯、温州、厦门等民间高利贷高发区进行实地调研采访。 2011年9月,我采写了一组长篇封面报道,现在网上还能搜到—— 简单来说,民间高利贷屡禁不绝的根本原因是以银行为代表的传统金融机构出于风控考虑,天生有“晴天借伞,雨天收伞”的本能。很多急需融资的中小微企业和个体户,既没有拿得出手的抵押物,也缺乏良好的征信记录,银行不待见他们,他们只能从民间渠道融资。 资本是逐利的,民间愿意放贷的债主也不傻,他们知道坏账率高,就得用更高的利率来覆盖更高的坏账,借机大赚一笔。 但利率越高,越容易压垮本就不宽裕的借款人,随之而来的是还不出钱的被迫跑路、追债的暴力催收,甚至引发命案,追不回欠款的普通家庭无以为继等一系列影响社会安定的问题。 2011年这类问题愈发严重,还叠加了环境因素。 首先是2008年金融危机爆发后,各国央行大肆放水导致全球大通胀。当时中国的产业结构还没像现在这样能给全世界大规模出口电动车等高端产品,大量从事低端制造业的中小企业同时面临劳动力和原材料价格大幅上涨,以及人民币的持续升值。加上“四万亿”经济刺激计划带来的通胀后遗症,使得国家迅速收紧银根,融资变得更加困难。 由此导致以浙江民营经济为代表的大量中小企业面临生存危机。 它们不是担心金融危机时期没有订单,而是利润微薄,一旦接了大额订单,一不小心就可能巨额亏损。为避免资金链断裂导致企业倒闭,它们只能被迫选择民间借贷来续命。 资金需求愈发强烈,导致借贷利率不断攀升。普通高利贷月息不超过5分,但当时温州的高利贷月息一度达到1毛,高的甚至有1毛5分,年化利率高达180%。虽然大多是一两个月的应急过桥贷,但大多数中小企业的年毛利润率只有3%-5%,这么玩无异于饮鸩止渴。 很多借款人的心态是:借高利贷是找死,不借高利贷是等死,等死不如找死。我只能牺牲信用成本,破罐子破摔,眼下先借了,先解决眼前生存问题,以后还不出再说。 我当时文章的结论是: 改开以来已经出现过4次高利贷高发风波,都发生在银根收紧、银行惜贷的背景下。解决问题的根本办法是打破金融垄断,开放国内金融市场,允许民间资本筹建民营银行,给民间借贷机构发放特许牌照,并进行垂直严监管。 说白了还是那句话:堵不如疏,把没法遏制的市场真实需求摆到台面上来,但也要避免一堵就死、一放就乱的循环。放的同时必须监管起来,确保正规经营。 划重点:监管起来,正规经营。 在厦门采访时,我第一次与宜信打交道,采访了当时刚成立的厦门营业部经理。 关于中国网贷的“始作俑者”,市场一直有两种评判标准。 按照最纯粹的P2P标准,每一笔借款的债权人和债务人应该一一对应,平台只是中介,只赚通道费,不碰资金,不参与债权转让。2007年成立的人人贷是第一个吃螃蟹的。 但按照后来更广义的P2P标准,2006年成立的宜信才是行业的老祖宗。 不过当年还没有P2P的概念,宜信的做法是老板唐宁本人或公司高管以自然人身份,用个人资金直接借钱并拿到债权,再把债权拆分、打包,做成固定利率的理财产品,通过宜信线下网点的客户经理卖给投资人,但钱同样打到唐宁个人账户。 这种玩法钻了法规的空子。 虽然宜信没有金融牌照,但民间借贷只要是自然人之间的借款,不超过4倍利率就合法。全程宜信公司没有碰钱,就不算非法集资。 但这种擦边球做大了肯定没法持续,不可能几十亿资金都走唐宁个人账户,且天然存在期限错配风险,唐宁身上背负的道德风险也极高。 厦门采访结缘后,宜信规模迅速做大。那些年作为财经记者,我也经常受邀参加宜信的活动,多次现场听过唐宁的演讲,感觉他还是一个比较踏实、聪明,且希望认真做点事的人,有点像罗振宇和尹烨的结合体。 对了,当时坊间还传言他是某唐姓前外交官的儿子~ 如今20年过去,唐宁既没有跑路,也没有赖账,一直在坚持做小贷业务。这说明被誉为“尤努斯的中国门徒”的唐宁,自始至终都想把这个生意好好做起来,自己名利双收的同时,也能为社会创造就业,为国家创造税收,为中小企业融资解困,为普通百姓提升理财收益。 民间融资难的问题,终于在2013年迎来了政策层面的重大突破。 国家首次允许民间资本搞银行、金融租赁公司、消费金融公司等金融机构。 对于新兴的互联网金融P2P概念,即用最新的互联网技术降低金融门槛和成本,既提升百姓理财收益,又能补充传统银行短板,缓解民间融资难问题,国家也采取了相对开放包容的态度,不仅允许,甚至支持、鼓励民间资本探索试错。 这话是当年那位广受赞誉的总理亲口说的……此后,忽如一夜春风来,千P万P梨花开,不出三年,中国的P2P平台就野蛮生长到了数千家。 当时我们编辑部开会聊天时,甚至有同事还提议大家合资来搞个P2P平台,可见市场有多热~ 同一时期,宜信也上线了宜人贷品牌,尝试学拍拍贷做标准P2P,后来独立拆分,赴美上市,一度风光无限。 哪怕后来P2P最热的2017-2018年,宜人贷在行业中也从来不是靠高息吸引人,而是和拍拍贷一样,以风控严格和品牌溢价来支持行业地位和规模扩张。 P2P风头正劲的那几年,也是自媒体历史性红利期。我从财经记者逐渐过渡到理财自媒体创业者,先是出席过很多P2P活动,采访过不少P2P老板,后又和很多头部P2P平台合作过,亲眼目睹过那些西装笔挺、意气风发的金融大佬决心all in P2P,有的是清北毕业的天之骄子,有的是有多年华尔街顶级投行履历的中年金融才俊。 谁能料到短短几年后,我又亲眼看着他们一个个排队进去踩缝纫机…… 印象最深的一个人,是我曾采访过的郭震洲。 中科大本科,康奈尔大学MBA,常年在美国银行、AIG、小摩做信贷风控,是行业公认的风控专家。回国后受唐宁邀请,加入宜信,成为首席风控官。 后来他离开宜信,自己搞了个叫夸克金融的P2P平台。2018年暴雷后主动自首,被判了9年,掐指一算,明年就要放出来了…… 我创业早期接受过一笔风投,老板在2015年前就已靠早期自媒体营销号遍地的时代红利快速发家,赚到9位数身价,早已实现财富自由。 但他并不甘于此,希望把自己在自媒体行业的成功经验复制到P2P领域。因为自媒体天然是流量入口,用自家自媒体矩阵就能在财富端轻松获客,并能把营销成本降到很低,只需在资产端发力做扎实。 我知道他资产端的业务都是真实的,尤其是车贷业务做得相当不错,小额、灵活、安全系数高,后端建立了处理质押二手车的一条龙回款网络。 曾经一度,他还看不上继续做自媒体码字吸粉赚“慢钱”的玩法,把所有自媒体上赚到的钱又投入到P2P业务,觉得学银行赚存贷差简直“躺赚”。 结果没两年,帽子叔叔上门要他关停业务。为应对坏账,赔付投资人,他不但把这些年做P2P赚的全吐了回去,还把不少做自媒体赚的也倒贴进去,财富大缩水…… 但要是不贴这些钱,他也只能一起去踩缝纫机…… 问题,到底出在哪? 还记得我2011年采访民间高利贷乱象后给出的药方吗? 划重点:监管起来,正规经营。 否则,必定会重演“一放就乱”的往事。 对于新生事物,允许市场先野蛮生长,再根据发展中出现的实际问题,逐渐规范。 这种包容型思路,其他行业或许可以,但金融行业,不行。 有监管的行业,不管银证基保,出了问题有垂直管理的一行三会兜底,责任到人,该赔钱赔钱,该撸帽撸帽。哪怕恒大完蛋了,恒大保险的投保人也毫发无伤。 但没明确监管的行业,出了问题没哪个部门或官员要承担监管不力的责任,最后只能帽子叔叔出面抓人。 假如从2013年鼓励互联网金融伊始,或稍微晚个一两年,国家就针对行业乱象,制定行业法规,并明确监管部门,P2P行业的确很有可能像它诞生时的初衷一样,能有效缓解民间融资难问题。 很可惜,法规落地来得太晚,市场已乱成一锅粥。 行业中,既有宜信、拍拍贷甚至我可以说像团贷网这种认真做网贷业务的头部平台,也有乱七八糟想趁机捞一票走人的骗子平台。 更多的是介于两者之间,既有部分真实借贷业务,也有大量说不清楚的资金池,钱款不知去向的牛鬼蛇神,把行业搞得乌烟瘴气。 正因长期缺乏有效监管,完全考验老板的个人道德底线,一旦遇到经济下行,坏账率上升,最先倒下的就是业务模式最激进或老板道德底线最低的平台,比如最初引发雷潮的唐小僧。 由于投资人知道P2P行业缺乏监管,即出了问题不存在最终的国家兜底可能,对行业信任本就十分脆弱,遇到平台接连暴雷,导致对全行业信心受挫,财富端资金只出不进,资产端又无法快速变现,平台资金链就容易断链。 于是暴雷平台一个接一个,更多投资人不敢投钱,更多借款人恶意拖欠,想把平台熬死后不用还钱。 一进一出,叠加2019年后宏观经济下行压力进一步加大,平台更难熬了。 唯一的选择,是还能想办法还钱的暂时边控,允许老板在国内活动努力自救,资金链彻底断链的就统统以非法集资或非吸罪论处,该抓人抓人,该清算清算,该审判审判,最后能给投资人赔多少算多少。 绝大部分平台,在2019年国家对全行业一刀切“安乐死”后,就凉了。 少数头部平台,还有能力转型自救。 宜信的自救方法是,财富端停止新增P2P债权,不断压缩存量债权,直至清零。 资产端,从P2P转型助贷。 助贷和P2P的核心区别在于资金来源。 后者可向普通个人集资,几百块都能借出去。 前者资金来自正规金融机构,宜信只做前台获客和风控辅助,只赚服务费,潜在利润差一大截。 但针对个人投资者的P2P业务也没彻底结束,而是转到地方金交所挂牌的类固收债券转让产品,和信托类似,只面对高净值客户销售(100万起售)。 又回到宜信起家时的擦边球模式。 因为金交所的合规性本就存疑,一旦暴雷,还是会殃及个人投资者,只不过有钱人规模少,社会影响小得多。 然而2021年后,全国清理整顿地方金交所,这种擦边球也不让打了。 此后宜信只能靠助贷业务持续输血,才又勉强撑了5年。 但随着此前发售的金交所产品逐渐到期,资金链断裂是早晚的事。 昨天有人留言自己买了宜信亏了几百万(现在还持有的都有钱人),明明利率不高,不过4%-7%,怎么也暴雷了呢? 对于这次中招的人,我一点不同情。 一是P2P凉凉都那么多年了,这种非标固收撑不住是早晚的事,你还想刀口舔血,怪不了别人。 二是这几年国内无风险收益迅速降到何等夸张的地步,心里没点数吗? 存银行一年只有1%,买保险长期年化收益也只有2%还要锁定几十年,人家能承诺给你5%,你还以为风险不高,不是蠢又是什么? 这件事对国家的金融监管也是极为惨痛的教训。 此后,国家对金融创新的容忍度极低,对金融安全的要求不断提升。 比如P2P“安乐死”后,一度互联网智能存款接棒过去,势头很猛,但很快就被国家叫停。 再后来,地方小银行通过互联网跨区域高息揽储的玩法,也不断被打压,普通人能薅到高息存款的羊毛越来越少。 对券商、基金、保险的监管也越来越严,一日三查,包括寄生在金融行业之上的财经自媒体,日子也都快过不下去了。 现在除了科技领域依然全力支持创新,涉及社会安定的创新,都极为谨慎,特别是金融领域,安全大过天。 这么搞的好处是各种潜在金融风险的确都会扼杀在萌芽状态,P2P那样的惨剧不会再来。 代价是社会创新活力的倒退,以及老百姓理财变得更加困难。 2007年首次提出“创造条件让更多群众拥有财产性收入” 但具体有哪些条件,没明确,只是大方向上,除了劳动致富,也开始鼓励大家靠理财增收致富了。 那几年,年轻的我一度以为,中国理财市场的黄金时代,就要来了。 到2012年更明确提出“多渠道增加居民财产性收入” 强调理财收益的多元化,股市、债市、银行、保险、黄金、房产租金……当然也包括即将鼓励的互联网金融。 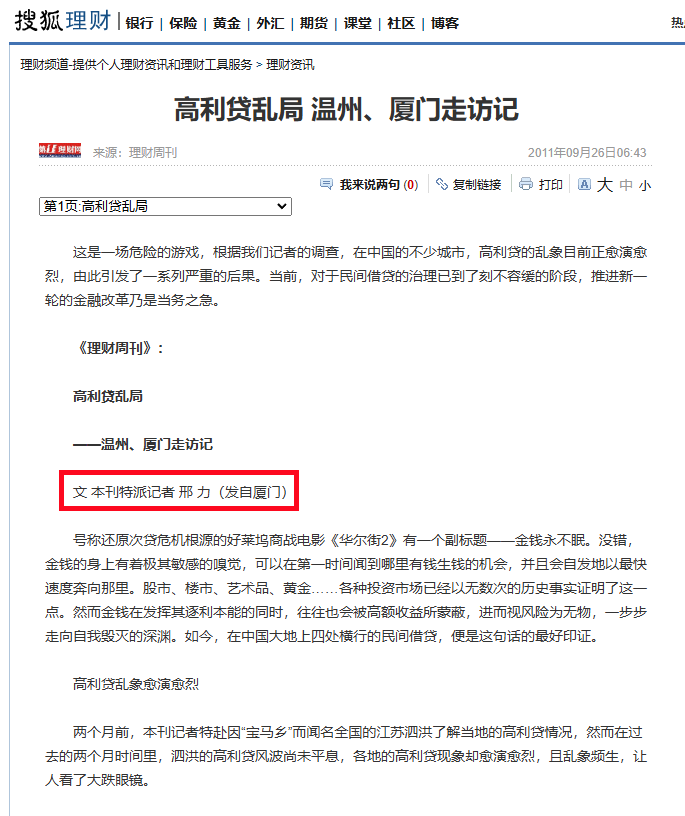 依然年轻的我,开始蠢蠢欲动,搞起了理财自媒体创业。 到2017年画风变成“拓宽居民劳动收入和财产性收入渠道” 又开始重新强调劳动致富的重要性。 2022年则是:“探索多种渠道增加中低收入群众要素收入,多渠道增加城乡居民财产性收入” 重点变成了扶贫,对富人征更多税,更多转移支付,让穷人过上更体面的生活,特别是让城乡的“乡”(农民)也过上更好的生活。 这的确是经济持续增长后,理应追求的分配正义。 至于已经富起来的中产和富人,那就只能自求多福了…… 最后用三句名言,总结这篇老登回忆帖: 时代的一粒沙,落在每个人的头上,就是一座山。 一个人的命运,当然要靠自我奋斗,但也要考虑到历史的行程。 一个人到了40岁还不信命,此人悟性太差。 对了,今天又是易中天继续大跌,红利老登继续吃饱的一个交易日,祝大家好运~ |
 惊!网友虚构身份造谣,懂车帝强势辟谣并追责
 底层老板娘因网暴离世!16岁打工养家,二胎后摆摊至凌晨,“和善面相”成舆论焦点
 2026年养老金调整最新进展:10月15日仍未发布通知,高收入群体涨幅会低于0.5%吗?
2026-10-15
《黄河谣》拍摄中演员赵德柱要求片酬翻倍,导演张明远烧掉三百多盒胶片重拍,最终影片荣获金鸡奖最佳导演,彰显规矩比金钱更重要。 ... [详细]

2026-10-15
《Dungeon Crawler Carl》电视剧改编项目持续引发关注,徽声在线为您带来最新进展。 ... [详细]
2026-10-15
2026年10月6日,“胡二妹铜锅洋芋”老板娘因消费纠纷遭网暴离世,其底层奋斗经历引发关注,网络暴力痛点暴露,引发对平台评价机制反思。 ... [详细]
啥病人看了这个都得好啊! 副标题 这胸是真的! 副标题 你赢了! 副标题 我是关心这是在哪里
乞丐装的最新境界! 副标题 买家你确定你不是阿宝?? 副标题 这裤子不敢坐下啊! 副标题 颜值
这鼠标垫你看到了什么?邪恶了吧! 副标题 毫无违和感! 副标题 小卖部的这女孩真会选呀! 副
女人真的不容易,怀孕后,内脏被挤压的严重,挺着大肚子干啥都不方便!近日,刘嘉姵和闺蜜集体拍
锤哥的替身也是辣么的帅气! 副标题 锤哥的替身好多啊! 副标题 你杀了你的替身,你可就没替
关于舌钉,一定是从欧美流传过来的朋克风,很多人喜欢在脸上、身上穿各种环,打各种钉,可能是
折耳根是一种在南方很常见的植物,北方人可能很少人知道折耳根是什么。下面就让我们先来
说到卢森堡这个国家,大家都知道这是一个比较小的国家,但是卢森堡的经济是相当的发达的,可


