


2026-10-30
谁能想到,曾经被不少人嫌弃“又土又俗”的短剧,如今已经成了互联网大厂争夺用户时间的重要战场。10月29日,一组关于红果短剧的数据引发关注。QuestMobile数据显示,2026年5月,红 ... [详细]
遵守相关法律法规、删帖联系底部客服
|
谁能想到,曾经被不少人嫌弃“又土又俗”的短剧,如今已经成了互联网大厂争夺用户时间的重要战场。 10月29日,一组关于红果短剧的数据引发关注。 QuestMobile数据显示,2026年5月,红果短剧月活跃用户达到3.56亿;7月日活跃用户达到1.68亿,同比增长107%,甚至超过腾讯视频、爱奇艺、优酷、芒果TV四家长视频平台的日活之和。 ← 左右滑动阅读 → 数据来自QuestMobile 2026年短剧营销行业报告 还有一项数据很夸张:按照用户总使用时长计算,红果已经排到中国移动互联网第四位,仅次于抖音、微信和抖音极速版。 前三名是两个短视频产品加一个超级社交App,第四名居然是一个短剧App。 网友们一边调侃短剧剧情离谱,一边又看得停不下来。霸道总裁、豪门恩怨、穿越重生、逆袭复仇,剧情可能猜得到,下一集却总想点开。 红果的崛起,估计让不少互联网大厂感到了压力。 尤其是腾讯。 过去几年,腾讯坐拥微信、腾讯视频、阅文等资源,在短剧上尝试过不少产品,却始终没有做出一个红果级别的爆款。如今,字节已经凭借红果抢走大量用户时间,腾讯自然不愿继续旁观。 阿里、百度也没闲着。 短剧市场正在上演一场新的大厂争夺战。 01字节:红果已经跑出来了,还要继续扩张 先说字节。 如果单看产品成绩,红果已经是目前国内免费短剧领域最成功的案例之一。 2023年8月,红果短剧独立App上线。三年左右的时间,日活达到1.68亿,增长速度确实惊人。 红果的成功,离不开字节早就积累好的资源。 番茄小说有大量网文IP,可以源源不断地提供故事素材;抖音有海量流量,可以通过短视频片段吸引观众;红果则负责承接用户,把几分钟的短视频兴趣变成持续数十分钟甚至数小时的观看行为。 整个链条已经相当成熟。 更厉害的是,红果还把传统短剧的收费模式给改了。 早期不少短剧喜欢玩付费解锁,剧情发展到最关键的地方,突然弹出来一个付费页面。前面几集免费看,后面想知道男主到底是不是首富,先交钱。 红果主打免费,通过广告赚钱。 用户不需要为每部短剧单独付费,观看门槛降低,平台则通过广告变现。 这套模式和番茄小说的免费阅读非常相似,字节等于把免费小说那套商业模式成功复制到了短剧领域。 而且字节的野心还不止于真人短剧。 红果免费漫剧已经独立成App,依靠AI技术制作的漫剧也成为字节重点投入的方向。用户喜欢看真人演戏,可以打开红果短剧;喜欢看修仙、玄幻、AI动画,可以去红果免费漫剧。 当然,红果规模庞大,不代表收入传言都是真的。 10月27日,红果官方刚刚否认了网络流传的“年化收入逼近400亿元”“全年营收420亿至450亿元”等说法。 这件事也提醒我们,用户规模、广告流水和公司实际收入,不能混为一谈。 我倒觉得,红果对字节最大的价值,恐怕还在于时间。 用户一天只有24小时,多刷两个小时红果,就可能少刷两个小时腾讯视频、微信视频号,甚至抖音自己。 但无论用户看红果还是刷抖音,时间至少仍然留在字节生态里。 这才是红果真正厉害的地方。 02腾讯:绿泡泡来了,微信终于亲自下场 最近腾讯的动作尤其密集。 10月份,腾讯旗下的绿泡泡短剧开始受到外界关注。这款产品直接运行在微信小程序里,主打“免费好剧,一点就看”。 绿泡泡的增长很快。 QuestMobile数据显示,2026年8月,绿泡泡短剧月活跃用户已经达到1.43亿;10月首周周活跃用户达到8968万,较9月首周增长44.1%。 需要说明的是,红果是独立App,绿泡泡是微信小程序,两者统计范围和时间不同,不能直接拿这两个数字判断市场份额。 但绿泡泡确实已经成为短剧市场值得关注的新玩家。 腾讯做短剧其实挺早。 2021年,腾讯视频就推出了十分剧场。后来还尝试了火星短剧社、火星观剧等产品。2026年2月,又推出独立漫剧App火龙漫剧,依托阅文集团、腾讯视频等资源,布局AI漫剧市场。 可腾讯手里这么多产品,为什么过去没能跑出红果? 我觉得,问题恐怕出在产品的组织方式和战略重心上。 腾讯视频的商业模式长期围绕会员、广告和内容版权展开,微信则主要扮演流量入口、社交平台的角色。不同业务各自有自己的产品目标和利益分配方式。 短剧却是一个特别依赖流量分发、内容供给、广告收益和用户留存协同的生意。 字节有番茄小说、抖音和红果形成一条相对完整的业务链。腾讯虽然拥有微信、阅文、腾讯视频等资源,但如何让这些资源高效协同,一直是需要解决的问题。 绿泡泡的出现,至少让微信这块巨大的流量入口开始有了明确的官方短剧产品。 过去,大量短剧制作方在微信里投广告、买流量,通过各种第三方小程序播放短剧。 腾讯提供基础设施,制作方自己赚钱。 现在微信有了绿泡泡,开始亲自经营短剧内容入口。 这就好比原来开商场收租的房东,发现商场里的短剧生意越来越火,干脆自己也开了一家店。 当然,绿泡泡还有不少难题。 红果有成熟的内容供应链和推荐机制,绿泡泡目前主要依靠第三方制作方提供内容。腾讯可以轻松给它一个流量入口,却没办法仅靠流量解决内容差异化的问题。 更何况,用户在微信里看看短剧,不代表就会把绿泡泡当成自己每天主动打开的追剧产品。 从产品经理的角度看,这两种行为差异很大。 一个是用户偶尔刷到了内容,顺手点进去看几集;另一个是用户主动打开App,专门找自己想看的剧。 红果已经培养出后面这种用户习惯,绿泡泡还需要时间。 不过腾讯有一张牌,字节很难复制:微信的社交关系链。 绿泡泡已经加入“朋友在看”等社交推荐功能。一部剧可以在视频号被看到,再通过微信小程序观看,还能分享给好友。 腾讯如果把这条路径真正跑顺,确实有可能培养出一个与红果不同的短剧生态。 03阿里、百度:产品不少,谁能真正跑出来? 再看阿里。 实际上,阿里在短剧领域的布局也相当多,只是很多普通用户可能没有注意到。 在内容源头,阿里有书旗小说,可以提供网文IP。今年书旗宣布投入上亿元加码AI漫剧,开放小说版权,扶持创作者。 淘宝短剧则发布了AI剧、真人剧激励计划,向内容制作方开放合作。 优酷也在持续投入短剧业务,特别是AI漫剧和竖屏短剧。阿里旗下的支付宝,同样已经布局短剧内容。 阿里云还有万镜一刻等AI视频创作工具,为制作方提供技术支持。 这么一盘点就会发现,阿里其实也拥有一条相对完整的产业链:小说IP、AI工具、内容制作、播放渠道、电商场景,都不缺。 但问题来了: 你能说出阿里旗下一个像红果这样,拥有巨大用户规模和独立品牌认知的短剧产品吗? 这恰恰是阿里的尴尬之处。 手里的资源很多,产品分布在淘宝、优酷、支付宝、书旗等不同业务体系里,缺少一个能够把用户注意力集中起来的超级入口。 不过,阿里还有一个腾讯和字节都需要重视的优势,就是电商。 短剧既可以承载广告,也能带动商品销售。 比如美妆、服饰、家居等消费品,完全有机会通过剧情内容实现更自然的商品植入和购买转化。 淘宝如果能够把短剧内容与电商消费场景结合得足够好,未来的商业化空间可能并不局限于传统的视频广告。 只是从目前来看,阿里距离打造一个全民级短剧App,还有很长的路要走。 百度的情况也挺有意思。 百度旗下七猫本来就是免费网文领域的重要玩家,拥有大量小说IP。百度系还推出了柚漫剧、七猫漫剧等独立产品。 最近,百度又在微信生态上线了“文剧汇”短剧漫剧小程序,采用免费看剧、广告变现的模式。 从产品布局来看,百度已经在真人短剧、AI漫剧、免费小说等领域落下了不少棋子。 问题是,百度虽然拥有网文内容和AI技术,但在用户持续消费视频内容这件事上,优势并不突出。 搜索流量与短剧流量,毕竟是两套不同的用户行为。 用户在百度搜索一个问题,通常希望尽快找到答案;刷短剧则往往没有明确目标,用户只是想娱乐一下,顺便看看剧情会怎么发展。 红果已经形成了较强的沉浸式推荐和内容消费习惯,百度想在这个市场上抢到用户,靠多推出几个App恐怕远远不够。 尤其现在AI漫剧制作门槛持续下降,平台之间的内容差异可能越来越小。 百度真正需要找到的,是一个能够长期留住用户、持续产生收入的核心产品。 否则短剧、漫剧产品推出再多,也很容易陷入重复建设。 04海外短剧市场,中国公司同样很能打 国内竞争激烈,海外短剧市场也已经热闹起来。 Sensor Tower发布的2026年短剧应用报告显示,今年第一季度,全球短剧App下载量超过8.5亿次,同比增长140%;应用内购收入约7.5亿美元,同比增长20%。 注意,这里统计的是应用内购收入,没有包含全部广告变现收入。 其中,DramaBox和ReelShort依旧是全球短剧收入榜的重要玩家,两款应用第一季度内购收入均接近1.4亿美元。 很多人可能还不知道,这些在海外流行的短剧平台,大量都与中国公司有关。 ReelShort背后是枫叶互动,DramaBox背后是点众科技,NetShort背后是麦芽传媒。 中国企业已经把短剧生意做到了美国、东南亚、拉美等市场。 字节自然也不会错过。 2026年,字节旗下海外短剧产品PineDrama快速增长,累计下载量已经突破1亿次。 这款产品延续了免费加广告的打法,与海外一些依靠用户付费解锁剧情的短剧App形成竞争。 现在海外短剧市场出现了一个值得关注的变化。 以ReelShort、DramaBox为代表的平台,已经验证了用户愿意为短剧付费;以FreeReels、PineDrama等为代表的产品,则在探索用免费模式扩大用户规模,通过广告获得收入。 这场竞争,和国内短剧市场过去几年经历的变化非常相似。 但海外市场还有一道门槛:本地化。 国内观众喜欢的赘婿、修仙、重生题材,放到海外未必能原样跑通。不同国家的文化、审美、用户付费习惯和广告价格都有很大差异。 很多制作公司以为把中文短剧配个英文字幕就能出海赚钱,实际操作起来,恐怕没那么简单。 未来,中国短剧平台出海的竞争也会越来越激烈。 05AI把拍剧变简单了,赚钱却越来越难 还有一个问题值得聊聊。 2026年,AI正在大规模进入短剧制作。 过去要找演员、租场地、搭布景、安排拍摄,现在使用AI视频生成工具,很多场景和人物都可以直接生成。 尤其是科幻、玄幻、历史等题材,过去因为制作成本过高而难以呈现的画面,如今有机会通过AI实现。 但AI技术普及之后,短剧行业也出现了一个尴尬现象:作品数量越来越多,赚钱的却未必越来越多。 根据DataEye的数据,2026年上半年,新增AI剧、漫剧约22.19万部,其中播放量超过1亿的作品只有1055部,占比约0.47%。 也就是说,绝大多数作品距离成为真正的爆款,还有很远的距离。 很多人以为AI降低了制作成本,短剧创业应该更容易赚钱。 实际上,做视频便宜了,竞争对手也变多了。 以前一天只能制作几部剧,现在可以制作几十部、几百部,甚至更多。大家都想争夺同一批观众,平台上的内容自然越来越拥挤。 制作成本下降,广告投放成本、平台分成、用户获取成本却不会自动跟着下降。 而且短剧还有一个天然问题:同质化。 今天一个霸道总裁火了,明天就可能出现几十部类似剧情;后天一个修仙逆袭爆了,很快又是各种换皮改编。 内容越来越多,观众却不一定愿意看。 红果自己也开始治理低质和同质化内容。截至10月27日,平台已经集中处置相关微短剧20426部。 从整个市场来看,AI让短剧制作越来越容易,也让优质剧本、原创IP、产品运营和内容分发能力变得更加重要。 对于腾讯、字节、阿里、百度而言,这场短剧竞争最终可能会打得非常激烈。 字节目前拥有红果这个领先的独立短剧平台,腾讯凭借微信生态迅速追赶,阿里在尝试打通内容与商业化链路,百度则希望借助网文和AI能力寻找新的增长机会。 别忘了还有快手、爱奇艺、芒果等玩家,也都在争夺短剧市场。 我个人觉得,未来短剧市场很可能进一步向头部平台集中。 毕竟用户不需要在手机里安装十几个短剧App。只要一两个产品能提供足够丰富的内容,满足免费观看、连续追更、个性化推荐等需求,很多用户就没有太大动力频繁切换平台。 对于平台而言,内容越多,推荐越准,用户待得越久,广告价值就越高。 但对于短剧制作方来说,日子未必那么好过。 因为当AI让所有人都有能力制作短剧,平台就拥有了越来越多的内容选择权。 最后可能出现一个很现实的局面:短剧市场越来越大,大厂赚到了流量和广告费,少数爆款制作方赚到了钱,大量普通创作者却还在为播放量和回本发愁。 互联网行业过去上演过的故事,在短剧行业恐怕还会再演一遍。 只是这一次,故事可以用AI来拍了。 |
 惨!10个月从57.95跌到18.69,跌幅近69%,今天又跌停,发生了什么?
 WTT冠军赛:孙颖莎苦战5局3-2险胜!淘汰韩乒一姐晋级8强
 跌成白菜价,还是卖不动?14亿人输给3亿美国人,电视究竟怎么了
 仗着自己是东盟主席国,菲律宾使坏阻拦中方参会,小马科斯装无辜
2026-10-30
谁能想到,曾经被不少人嫌弃“又土又俗”的短剧,如今已经成了互联网大厂争夺用户时间的重要战场。10月29日,一组关于红果短剧的数据引发关注。QuestMobile数据显示,2026年5月,红 ... [详细]
2026-10-30
混迹A股江湖多年,我常说一句大实话:股市里最大的坑,从来不是高位追高站岗,而是抄底抄在半山腰,以为捡黄金,实则接飞刀。很多老股民栽跟头,都栽在“跌多了就是底”的固有思维里,殊不 ... [详细]
2026-10-30
2026年10月30日,乒乓球WTT蒙彼利埃冠军赛再次爆发中韩主力对决,国乒奥运冠军名将孙颖莎遇到了此前连输自己8次的韩国队一姐申裕斌阻拦,结果双方激战5局后孙颖莎以3-2险胜过关,由 ... [详细]
2026-10-30
价格一降再降,大屏越做越便宜,为什么国内电视机还是越来越难卖?一个人口规模远超美国的市场,为何撑不起一台电视的销量?答案并不只在价格标签上。从家家户户必备的大件,到如今挂在 ... [详细]
2026-10-30
菲律宾总统刚说“非常担心个别渔民或士兵的错误行为导致局势失控”,菲防长转头就在宿务给中国防长参会设置障碍。比索跌到64兑1美元的历史新低,通胀冲到7.2%,经济增长预测被一 ... [详细]
啥病人看了这个都得好啊! 副标题 这胸是真的! 副标题 你赢了! 副标题 我是关心这是在哪里
乞丐装的最新境界! 副标题 买家你确定你不是阿宝?? 副标题 这裤子不敢坐下啊! 副标题 颜值
这鼠标垫你看到了什么?邪恶了吧! 副标题 毫无违和感! 副标题 小卖部的这女孩真会选呀! 副
女人真的不容易,怀孕后,内脏被挤压的严重,挺着大肚子干啥都不方便!近日,刘嘉姵和闺蜜集体拍
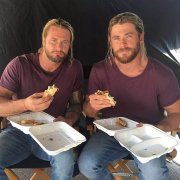
锤哥的替身也是辣么的帅气! 副标题 锤哥的替身好多啊! 副标题 你杀了你的替身,你可就没替
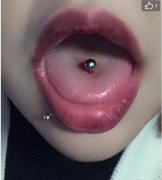
关于舌钉,一定是从欧美流传过来的朋克风,很多人喜欢在脸上、身上穿各种环,打各种钉,可能是
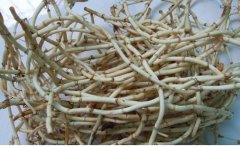
折耳根是一种在南方很常见的植物,北方人可能很少人知道折耳根是什么。下面就让我们先来
说到卢森堡这个国家,大家都知道这是一个比较小的国家,但是卢森堡的经济是相当的发达的,可


