


2026-10-15
广西河池推出的"续保贷"引发争议,银行借社保缴费之名行信贷之实,暴露灵活就业群体参保困境。本文深度剖析其运作模式、合规风险及制度根源,探讨如何构建真正普惠的社保体系。 ... [详细]

遵守相关法律法规、删帖联系底部客服
|
"交不起社保?别慌,银行给你贷款!" 当广西河池市天峨农村商业银行推出的"续保贷"产品宣传单映入眼帘时,笔者不禁倒吸一口凉气。在民生保障领域出现金融借贷产品,这种突破常规的操作着实令人震惊。据徽声在线调查发现,这类打着"金融创新"旗号的社保贷款业务,正在多地悄然兴起又引发争议。 根据公开披露的宣传资料,这款专为灵活就业群体设计的信贷产品,最高可贷8万元,年化利率3%,贷款期限长达10年。其核心还款机制设计得颇为"巧妙":在借款人领取基本养老保险前设置宽限期,期间无需偿还本金;待开始领取养老金后,每月需将65%-80%的养老金用于还贷。这种"今天借明天还"的闭环设计,看似解决了燃眉之急,实则埋下了长期隐患。 深入剖析其运作模式,不难发现其中暗藏的民生困境。银行先垫资代缴社保,待借款人退休后直接从养老金账户划扣还款,形成完整的资金闭环。这种设计使得借款人自始至终未实际接触贷款资金,却要承担本金加利息的双重负担。正如某社保专家所言:"这相当于用未来的养老钱支付现在的社保费,还要额外支付银行利息。" 一、养老保障还是债务陷阱? 宣传资料中强调的"人性化宽限期",实则暗藏玄机。以广西现行社保标准测算,按最低缴费年限退休的灵活就业人员,月养老金约1600元。即便按未来标准提升至2000元/月,扣除65%还款额后,实际到手仅700元。这笔钱在当下物价水平下,仅能维持基本温饱,遑论应对医疗支出等突发状况。 更值得警惕的是,这种还款设计将导致"越老越穷"的恶性循环。退休人员本就面临收入锐减的现实,高额还款比例进一步压缩生活空间。某商业银行内部文件显示,该产品设计时已将养老金的稳定性作为核心风控要素,却忽视了借款人退休后的实际生存质量。这种将民生保障异化为金融工具的做法,引发了社会各界的强烈质疑。 网友"社保观察员"的评论获得广泛共鸣:"这哪是续保贷,分明是'棺材贷'!年轻时为银行打工还房贷,老了还要为银行打工还'养老贷',一辈子都逃不出银行的五指山。"这种尖锐批评,折射出公众对金融资本过度介入民生领域的深层忧虑。 二、银行算盘背后的合规风险 从商业逻辑看,银行推出此类产品堪称"精明之举"。河池市人社局数据显示,自2023年6月试点以来,已发放贷款560.3万元,涉及2159人。按人均2600元贷款额计算,银行年化收益虽仅3%,但风险近乎为零——还款来源是政府背书的养老金,违约概率极低。更关键的是,贷款资金直接划转社保账户,省去了传统信贷的风控环节。 某国有大行风控总监向徽声在线透露:"这类产品本质是'政策套利',利用社保缴费的强制性特征,将低风险信贷包装成'普惠金融'。"数据显示,参与试点的人群中,60%以上月收入低于3000元,这类群体本应是金融服务的薄弱环节,如今却成为银行争抢的"优质客户"。 合规性争议更为突出。根据《个人贷款管理办法》,个人消费贷款期限原则上不超过5年,而"续保贷"最长可达10年,明显突破监管红线。更严重的是,银行通过协议优先划扣养老金的行为,涉嫌违反《社会保险法》中关于养老金"专款专用"的规定。法律界人士指出,这种做法可能构成对老年人基本生存权的侵害。 债务代际传递风险同样不容忽视。某智库研究报告显示,若借款人在还款期内身故,其子女可能面临继承债务的压力。这种将个人债务转化为家庭负担的设计,与普惠金融的初衷背道而驰,更可能引发新的社会矛盾。 三、社保困境的制度性反思 "续保贷"现象折射出更深层的制度困境。据国家统计局数据,我国灵活就业人口已突破2亿,但职工养老保险参保率不足35%。高缴费负担成为主要障碍——以陕西为例,按最低基数4650元/月计算,个人需承担20%的缴费比例,年支出达11160元;在上海,仅养老和医疗两项最低月缴费就需2264元。 北京大学劳动经济研究中心的调研更具说服力:在对3万名外卖骑手的调查中,23.5%明确表示不愿参保,38.9%仅愿将月收入5%以下用于社保缴费,因缴费压力断缴的比例高达22.6%。这些数据揭示了一个残酷现实:不是劳动者不愿参保,而是现行制度设计脱离了实际承受能力。 某社保政策专家向徽声在线分析:"当前社保制度存在三大失衡:缴费基数与收入水平失衡、个人负担与单位负担失衡、地区间保障水平失衡。这种结构性矛盾不解决,单纯依靠金融创新只会加剧问题。"他建议,应建立与灵活就业特征相适应的参保机制,如按收入比例缴费、设立个人账户可继承等制度。 国际经验值得借鉴。德国通过"迷你养老金"计划,允许低收入者按实际收入比例缴费;日本实施"国民年金基金"制度,为灵活就业者提供补充保障。这些做法在保障公平性的同时,有效提升了参保积极性,值得我国政策制定者参考。 四、叫停之后:如何根治病灶? 最新消息显示,河池市"续保贷"已因系统升级暂停办理,但类似产品仍在多地暗流涌动。历史经验表明,这类产品具有顽固的生命力:2017年吉林白城首推"助保贷款",随后安徽、江西、江苏等地纷纷效仿;2025年湖南40余家农商行推出的"养老贷",最终也在舆论压力下叫停。 监管部门的态度值得玩味。某省银保监局内部文件显示,对于社保贷款类业务,监管层存在"矛盾心理":一方面认可其解决特定群体参保问题的积极作用,另一方面担忧其可能引发的系统性风险。这种摇摆态度,客观上为产品创新提供了空间。 根治这一问题需要多管齐下。首先应完善社保制度设计,降低灵活就业人员参保门槛,如建立与收入挂钩的动态缴费机制、扩大财政补贴范围等。其次要加强金融监管,明确禁止将养老金作为还款来源,严格限制贷款期限和用途。最后需畅通投诉渠道,建立借款人权益保护机制。 某消费者权益保护组织负责人指出:"解决社保缴费难题不能本末倒置。金融工具可以辅助,但不能替代制度改革。当务之急是让社保制度更公平、更可持续,而不是让老百姓背着债务进养老院。" 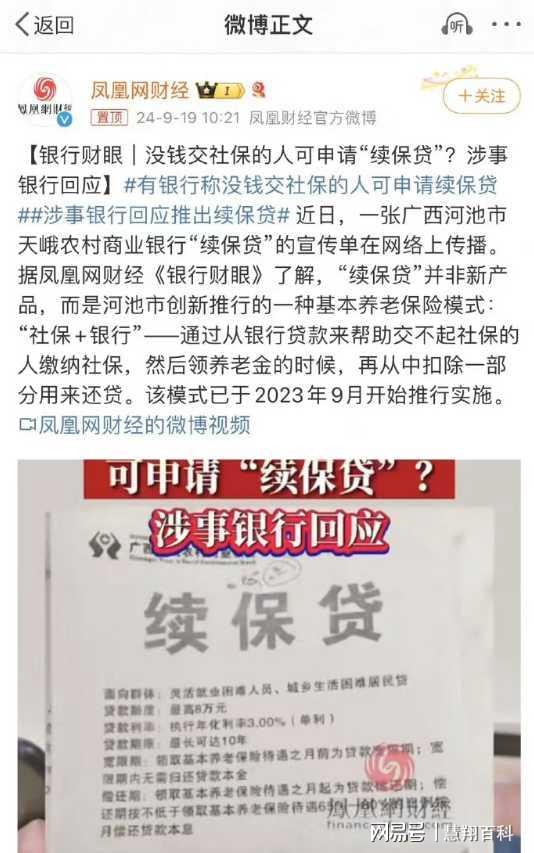 "续保贷"的争议,本质是金融资本与民生保障的边界之争。在老龄化加速到来的今天,如何平衡商业利益与社会责任,考验着政策制定者的智慧。正如网友所言:"我们需要的不是'棺材贷',而是能让我们安心养老的'保障网'。" 当金融创新偏离了服务民生的初衷,当银行算盘打到了老年人的养老金上,这样的"创新"不要也罢。唯有回归制度本源,构建真正普惠的社保体系,才能让每个劳动者都能有尊严地老去。 网友"民生观察者"的留言获得高赞:"别让金融创新变成民生之痛。年轻人已经为房贷透支了未来,请不要再让老年人为'养老贷'透支晚年。"这声呐喊,值得所有政策制定者深思。 在社保制度改革的关键期,我们更需要理性声音:金融工具可以锦上添花,但不能雪中送炭;商业利益可以追求,但不能凌驾于民生之上。唯有如此,才能避免"续保贷"这类荒诞剧再次上演。 对于这一现象,您有何看法?欢迎在评论区分享您的观点,让我们共同为完善社保制度建言献策。 |
 惊!交社保竟要贷款?"续保贷"背后的民生困局与制度反思
 重庆“政治地位显赫”女律师失联,政商界震动
 痛心!四川33岁女摊主因顾客差评跳河,网友:善意评价,别让言语成利刃
 加拿大鹅拍摄团队致歉 承诺全年每周六上山清理垃圾
 AI女团BABYQUEEN成员Mity“怀孕”暂别,网友热议:机器人也能生?创作者致歉
2026-10-15
广西河池推出的"续保贷"引发争议,银行借社保缴费之名行信贷之实,暴露灵活就业群体参保困境。本文深度剖析其运作模式、合规风险及制度根源,探讨如何构建真正普惠的社保体系。 ... [详细]
2026-10-15
重庆知名女律师彭静失联,引发政商界震动。她身为全国政协委员、律所主任,却涉嫌政商勾连与洗钱,案件背后隐藏着复杂的政商关系网与数字货币腐败链条。 ... [详细]
2026-10-15
四川宜宾高县33岁女摊主胡女士因顾客差评跳河轻生,引发网络热议。这起悲剧提醒我们,网络发言需守住善意底线,尊重他人权利和尊严。 ... [详细]
2026-10-15
虚拟AI女团BABYQUEEN成员Mity宣布“怀孕”并暂别团队,引发网友热议。创作者回应称选用怀孕理由为让角色退场,但此选择不恰当。 ... [详细]
啥病人看了这个都得好啊! 副标题 这胸是真的! 副标题 你赢了! 副标题 我是关心这是在哪里
乞丐装的最新境界! 副标题 买家你确定你不是阿宝?? 副标题 这裤子不敢坐下啊! 副标题 颜值
这鼠标垫你看到了什么?邪恶了吧! 副标题 毫无违和感! 副标题 小卖部的这女孩真会选呀! 副
女人真的不容易,怀孕后,内脏被挤压的严重,挺着大肚子干啥都不方便!近日,刘嘉姵和闺蜜集体拍
锤哥的替身也是辣么的帅气! 副标题 锤哥的替身好多啊! 副标题 你杀了你的替身,你可就没替
关于舌钉,一定是从欧美流传过来的朋克风,很多人喜欢在脸上、身上穿各种环,打各种钉,可能是
折耳根是一种在南方很常见的植物,北方人可能很少人知道折耳根是什么。下面就让我们先来
说到卢森堡这个国家,大家都知道这是一个比较小的国家,但是卢森堡的经济是相当的发达的,可


