2026-10-12
灵活就业与单位参保,待遇相同但成本大不同。灵活就业者需自费承担更高费用,了解社保底层逻辑,选择适合自己的参保方式,避免交冤枉钱。 ... [详细]

遵守相关法律法规、删帖联系底部客服
|
中年阶段遭遇离职、失业或自主创业,社保缴纳问题往往成为一大陷阱,许多人对此浑然不觉! 尽管灵活就业者与单位职工缴纳的都是职工社保,享受的养老和医保待遇也完全相同,但灵活就业者的自费缴纳总额,却往往是单位职工的两倍之多。 社保局通常不会主动告知这一差异,身边许多亲友对此也是一知半解。众多40、50岁的中年人因此每年多花冤枉钱,承受巨大压力却毫不知情。 对于许多中年朋友而言,职业过渡期最担忧的莫过于社保断缴。毕竟,人过四十,最怕两件事:一是养老年限不足,晚年无退休金保障;二是医保中断,生病住院时失去保障。 因此,大部分人离职后,会立即办理灵活就业社保,以期延续职工社保待遇,确保晚年生活无忧。 然而,真正开始按月扣费后,所有人都会感到震惊:以前上班时每月社保仅扣四百元左右,而自己参保后,费用直接飙升至一千多元,压力瞬间倍增。 许多人心中充满疑惑:待遇完全相同的职工社保,为何灵活就业者自己缴纳要多出一倍多的钱?是政策差异,还是自己理解有误? 今天,我们将摒弃空话、忽悠和捧一踩一的做法,用通俗易懂的语言,剖析社保的底层逻辑、真实成本和隐藏陷阱,并为不同收入、不同年龄的中年人提供一套可直接照搬的参保方案。 以我身边一位46岁的大哥为例,他就是典型的踩坑案例。之前在本地工厂稳定工作,单位统一缴纳五险。 他每月工资条上,社保个人扣款仅四百出头。而工伤、生育、失业三险的大头费用,全部由工厂承担,个人无需操心。 去年工厂裁员,大哥失业在家。担心社保断缴影响退休待遇,他立即前往政务大厅办理了灵活就业职工社保。 本以为只是延续之前的缴费标准,结果第一个月扣费账单出来,他直接愣住了:养老+医保合计扣费1200多元。 短短一个月,社保支出就翻了两倍。大哥家庭负担沉重,孩子在读大学,老人常年需要医药费,每月固定多掏八百多社保钱,日子瞬间变得拮据。 相信屏幕前的许多朋友都有过类似的经历和困惑。 大家普遍误以为:只要交职工社保,待遇相同则成本也相同。实际上,两种参保模式待遇相同,但缴费结构却大相径庭,这也是成本翻倍的核心原因。 首先,我们来揭秘单位在职参保的真实规则,这也是许多人一生都未弄懂的盲区。 企业职工社保采用单位、个人双向分担模式。养老保险总比例为24%,其中单位承担16%,个人仅承担8%。 医疗保险同样由单位承担大头,个人只需缴纳小比例费用。而失业、工伤、生育三项保险,则完全由单位全额缴纳,个人无需承担任何费用。 我们工资条上扣除的社保费用,仅仅是个人承担的极小一部分。 企业每个月还要额外支出一大笔用工成本,划入社保统筹账户。这笔钱,普通人看不到,也不用自己掏腰包,因此许多人完全不知情。 简单总结:上班交社保,是企业帮你扛大头,自己只出小头,性价比极高。 而灵活就业参保则完全不同,没有企业分担,所有缴费责任全部转移到个人身上。 灵活就业者缴纳职工养老,缴费比例为20%,全部自费承担;职工医保也需要按照当地标准全额缴纳,没有任何补贴和分担。 接下来,我们揭示三个关键的小众避坑干货,这些信息在网上很少有人讲清楚: 第一、同样缴费基数、同样退休待遇下,灵活就业者的投入成本翻倍,但回报完全一致。相当于花双倍的钱,买一模一样的保障。 第二、单位参保自带五险兜底,工伤、生育、失业保障齐全;而灵活就业大多只有养老+医保两险,保障缩水、成本翻倍,这是最容易被忽视的隐形亏损。 第三、社保基数每年上调,灵活就业者需全额承担涨幅,而单位参保者仅承担个人部分涨幅。长期缴费十年、二十年,总差额会累积到十几万。 看到这里,许多人可能会产生一个误区:既然成本差这么多,那退休领的养老金是不是也差两倍? 这里我们郑重辟谣,纠正90%人的错误认知:养老金核算与总缴费金额无关,只看个人账户金额、缴费年限和当地社平工资。 不管是单位参保还是灵活就业参保,只要选择同一个缴费基数,每月划入你个人养老账户的钱完全一模一样,一分不差。 为了更直观地理解这个差距,我们举个例子: 相同缴费基数下,在职个人每月掏400元,全部进个人账户,单位额外承担的费用进入统筹,与个人养老金无关。 而灵活就业参保者,想要达到同样的个人账户入账金额,需要自己全额掏800多元,多出的四百多元全部进入国家统筹账户,不归属个人、不累计养老金。 这就是最扎心的真相:待遇无差别,成本差一倍,多交的钱完全与自己的退休金无关。 讲完成本和原理后,我们客观中立地对比两种参保方式的利弊,不吹不黑,大家根据自身情况理性选择。 【单位参保核心优势】 缴费性价比最高,个人压力极小,企业承担大部分成本。五险保障齐全,上班受伤有工伤赔付、女性生育有津贴、失业可领失业金,保障全面稳妥。 【单位参保短板】 完全依附工作岗位,离职即断缴,无法自主掌控社保连续性,失业期间没有参保渠道。 【灵活就业参保核心优势】 自由不受限,有无工作都能参保,自己掌控缴费年限。多数城市支持自由调档,经济宽裕选高档,手头紧张可降低档,部分地区支持阶段性缓缴,灵活度更高。 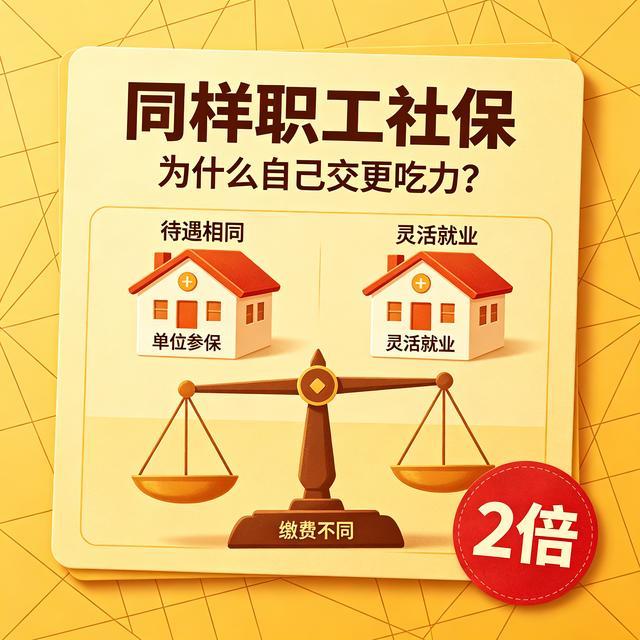 【灵活就业参保短板】 成本翻倍、缴费压力大,无工伤、生育、失业保障。长期缴费成本高昂,逐年递增的基数涨幅对低收入中年人非常不友好。 清楚所有利弊和坑点后,我们按年龄、收入、家庭情况为大家分四类人群,提供落地可直接执行的参保方案,普通人照着选绝对不亏。 第一类:40岁以内、收入稳定、无大额负债。 优先选择灵活就业职工社保。年轻缴费年限充足,长期累积下来退休养老金待遇更高。建议选中低档缴费档次,既保证社保不断档又能控制每月支出压力,性价比最优。 第二类:45岁以上、收入不稳定、家庭负担重。 千万不要盲目硬扛高档职工社保。距离退休年限短,缴费性价比大幅降低。优先保证医保不断缴,守住看病兜底底线。养老如果已经缴满15年最低年限,可降档缴费或阶段性缓缴,绝不透支生活本金交社保。 第三类:短期失业、近期打算重新入职上班。 不用急着办灵活就业社保。养老保险累计计算年限,断缴3-6个月几乎无影响。可以安心找工作,新单位入职直接接续参保,省下几个月高额自费费用,完全没必要多花钱。 第四类:收入偏低、积蓄少、常年打零工。 果断放弃高压力职工社保,优先选择城乡居民养老+居民医保。一年仅需几百到几千元,缴费压力极低。虽然待遇比职工社保稍低,但胜在稳妥无负担,能守住晚年基础保障,不拖垮当下生活。 最后再叮嘱一个所有人必须遵守的社保底线:绝对不要借钱、透支、刷信用卡交社保。 社保是终身兜底保障,不是短期投机理财。如果交完社保后生活费、医药费、孩子学费都紧张,就是本末倒置,完全失去了社保保障生活的初衷。 结合多年观察身边人的参保经历,分享几句真心感悟。 中年人的社保规划最怕两个极端。一部分人盲目跟风,不管收入高低硬扛最高档灵活就业社保,省吃俭用攒钱交社保,一旦遇到生病、急事资金直接断裂。 还有一部分人知道自费太贵就直接断缴、弃缴,年轻时候无所谓到老了没有养老金、没有医保只能依附子女晚年毫无容错率。 其实社保没有绝对的划算和吃亏只有适不适合自己。 有稳定工作一定要珍惜单位参保的机会这是普通人能占到的最大社保红利。没有单位依托就务实量力而行不攀比、不盲从。 人到中年每一分收入都是血汗钱每一笔开支都要兼顾当下生活和未来养老。 看懂社保的真实成本和底层逻辑不算糊涂账、不交冤枉钱稳住社保兜底就是稳住自己的晚年底气。 社保各地政策、缴费基数、报销细则略有差异具体以当地人社局、医保局最新官方通知为准有疑问可拨打12333官方热线咨询核实。 免责声明:本文仅为社保知识公益科普不构成任何个人参保决策建议。社保政策随地区、时间动态调整具体缴费与参保方案请结合自身经济情况咨询当地官方经办机构。 互动提问:你现在是单位参保还是灵活就业自费参保?有没有发现自己每年社保缴费压力越来越大?欢迎评论区交流经验、互相避坑! |
 社保局不会主动说:灵活就业交社保,成本竟是单位参保的2倍
 佘智江引渡回国细节曝光:27亿电诈帝国崩塌,赵薇前夫牵出跨境犯罪网
 泰国失联6天摄影师终回国,熟人布局早有预谋,内情曝光令人震惊
 社保基数超工资,打工人直呼“伤不起”
 永州女局长离婚案惊天反转!男方设局索赔500万,真相触目惊心 社保局不会主动说:灵活就业交社保,成本竟是单位参保的2倍 佘智江引渡回国细节曝光:27亿电诈帝国崩塌,赵薇前夫牵出跨境犯罪网 泰国失联6天摄影师终回国,熟人布局早有预谋,内情曝光令人震惊 社保基数超工资,打工人直呼“伤不起” 永州女局长离婚案惊天反转!男方设局索赔500万,真相触目惊心
 再次创造历史!郑钦文2比0战胜安德列娃夺冠,中网女单首位本土冠军!人民日报:低谷的火焰炼出冠军的心
 谢贤前女友CoCo直播爆料张柏芝三胎生父,无底线言论引众怒,账号被封!
 台湾拟上调老农津贴至万元新台币,未参保退休金农民亦可申领
 郑钦文外卡奇迹!中网20年首迎本土女单冠军,创多项历史纪录
2026-10-12
灵活就业与单位参保,待遇相同但成本大不同。灵活就业者需自费承担更高费用,了解社保底层逻辑,选择适合自己的参保方式,避免交冤枉钱。 ... [详细]
2026-10-12
揭秘佘智江27亿电诈帝国覆灭全过程,深度解析赵薇前夫黄有龙与跨境赌博网络关联,中泰缅三国联合执法重拳打击电信诈骗 ... [详细]
2026-10-12
泰国失联6天的摄影师韩某某平安回国,背后竟是熟人精心布局的骗局。高薪诱惑、长线铺垫,跨境骗局如何防范? ... [详细]
2026-10-12
永州女局长离婚事件迎反转,男方伪造证据索赔天价,女方净身出户仍遭纠缠。官方介入调查,徽声在线持续追踪事件真相。 ... [详细]
啥病人看了这个都得好啊! 副标题 这胸是真的! 副标题 你赢了! 副标题 我是关心这是在哪里
乞丐装的最新境界! 副标题 买家你确定你不是阿宝?? 副标题 这裤子不敢坐下啊! 副标题 颜值
这鼠标垫你看到了什么?邪恶了吧! 副标题 毫无违和感! 副标题 小卖部的这女孩真会选呀! 副
女人真的不容易,怀孕后,内脏被挤压的严重,挺着大肚子干啥都不方便!近日,刘嘉姵和闺蜜集体拍
锤哥的替身也是辣么的帅气! 副标题 锤哥的替身好多啊! 副标题 你杀了你的替身,你可就没替
关于舌钉,一定是从欧美流传过来的朋克风,很多人喜欢在脸上、身上穿各种环,打各种钉,可能是
折耳根是一种在南方很常见的植物,北方人可能很少人知道折耳根是什么。下面就让我们先来
说到卢森堡这个国家,大家都知道这是一个比较小的国家,但是卢森堡的经济是相当的发达的,可


