2026-10-06
微软、谷歌等科技巨头在AI领域投入巨资,然而直接AI年收入却远低于资本开支。市场态度转变,从奖励投资到惩罚过度支出。AI回报缺口成关注焦点,货币化速度能否追上建设速度成关键。 ... [详细]

遵守相关法律法规、删帖联系底部客服
|
在过去的两年里,AI基础设施的每一次扩张都伴随着市场的热烈掌声。然而,如今这股掌声似乎正在逐渐减弱。 一边是微软、谷歌、亚马逊、Meta等科技巨头合计高达约7300亿美元的年度资本投入,另一边却是仅约250亿美元的直接AI年收入,这一数字仅相当于开支的约4%。资本开支吞噬了这些巨头九成以上的经营现金流,表外还堆积着高达1.65万亿美元尚未入账的承诺,Oracle的信用评级甚至已经逼近垃圾级。市场的态度已经发生了显著转变,从奖励投资变成了惩罚过度支出。当收入增长无法跟上投资步伐时,即便技术革命的叙事再宏大,也必须面对一个古老而现实的问题:钱究竟该如何赚回来? 资本开支激增,市场反应却趋冷 微软、谷歌、Meta和亚马逊给出的2026年资本开支指引合计高达7300亿美元,较2025年的约4100亿美元激增了约77%;若将Oracle纳入考量,美国银行最新估算显示,五大厂商今年的投入将超过8600亿美元,明年更是可能逼近1.2万亿美元。 然而,真正引人注目的变化并非开支本身,而是市场的反应。上调资本开支指引并未如预期般引发股价上涨,反而触发了抛售潮。在最新财报季中,谷歌将2026年开支预期上调约150亿美元,结果下一个交易日股价盘中一度暴跌7.4%;微软和亚马逊虽未立即受挫,但整个财报季里,“投资建设者”的交易明显降温。 最能说明问题的信号来自市场相关性。查尔斯·施瓦布的研究显示,最大资本开支方与费城半导体指数的30天相关性,从2026年4月的+0.78骤降至接近零,创下四年半来的最低点,远低于+0.60的历史均值。6月以来,尽管芯片股有所上涨,但巨头股价却普遍跑输。这表明,市场已经开始将投资公司与收益公司视为两个独立的交易实体。 最大资本开支方与费城半导体指数30天相关性(资料来源:Charles Schwab) 这种脱钩的逻辑并不复杂。对于芯片商而言,风险在于“量”:一旦巨头放缓设备更新节奏,订单就会立即收缩。而对于巨头自身而言,风险则在于“期限”:多年的租赁、电力和采购承诺已经签下,但对应的收入却充满不确定性。市场开始对两者分别定价,这本身就是风险意识觉醒的体现。 为何变化会在此刻发生?过去两年,市场默认资本开支是成长期权的定价:多花一美元,就意味着管理层对需求更有信心。然而,这一定价的前提是收入曲线能够以肉眼可见的速度追赶投资曲线。而当2026年开支增速达到约77%,直接AI收入对开支的比值却仍停留在个位数百分比时,这一前提开始失效。芝加哥Arena Private Wealth首席投资官克拉茨一语中的:市场正在惩罚“卖铲人”,这是模型能力提升放缓时最先暴露的环节。芯片商的增长完全建立在巨头持续更新硬件的假设之上,一旦算法效率提升,订单簿就会立即收缩。 回报缺口:一道难以忽视的4%算术题 投资者现在最关心的问题是:这些巨额投资究竟何时能够收回?美国银行的估算显示,目前AI服务的直接年收入约为250亿美元,仅为年度资本开支的约4%;而高盛的测算则表明,巨头们需要每年约3000亿美元的AI收入才能勉强覆盖投入,当前收入距离这一数字还差着一个数量级。 直接AI收入与年度资本开支对比(资料来源:美国银行、高盛) 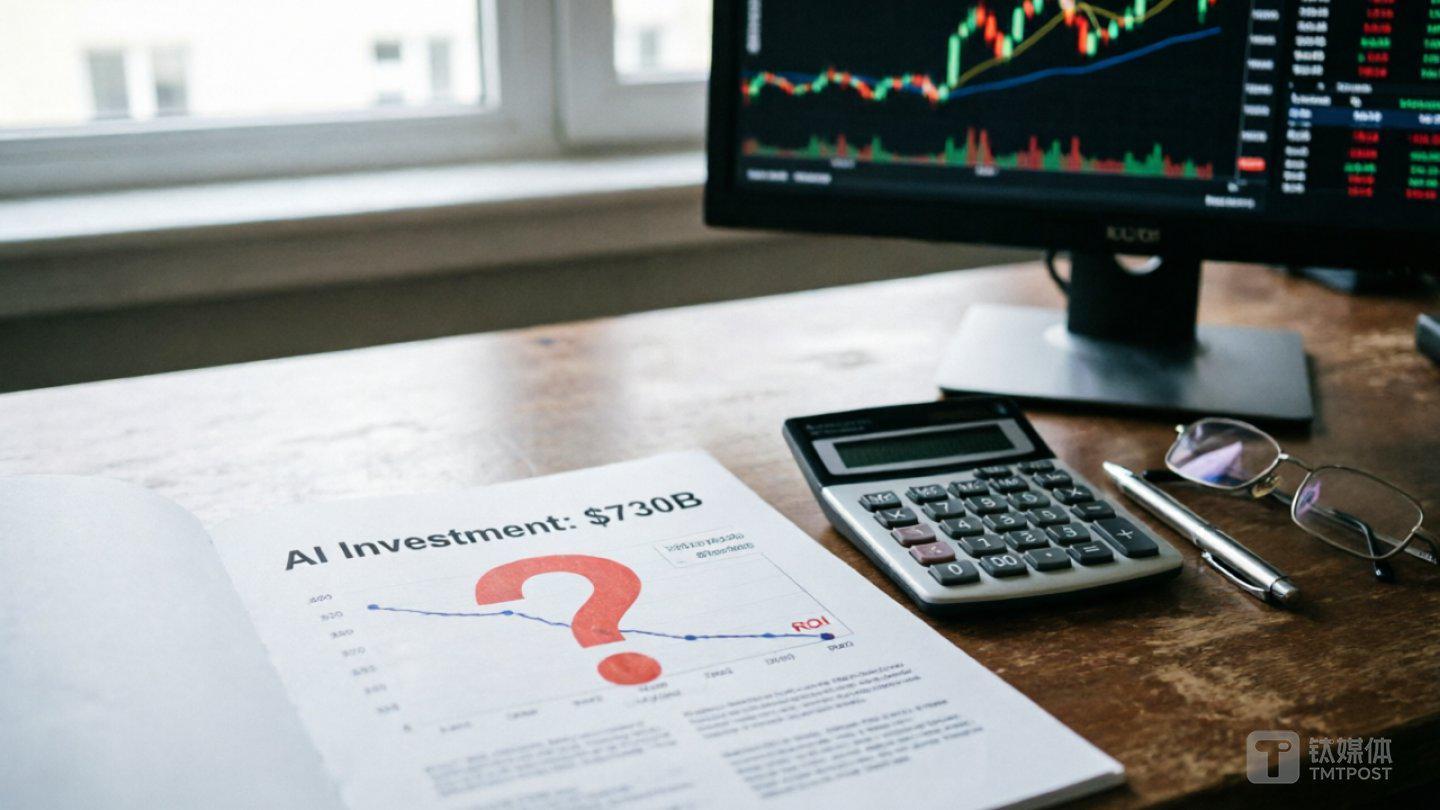 现金流数据比收入口径更能反映真实情况。微软今年4至6月创造了554亿美元的经营现金流,投入358亿后仍有196亿的自由现金流,尚有余力。然而,谷歌却出现了约二十年来首个自由现金流为负的季度:经营现金流为391亿,但资本开支却高达449亿。亚马逊的情况更为严峻,最新财报显示其过去12个月的自由现金流已经转负,缺口约为76亿美元,而同期收入仍在以20%的速度增长。 单季经营现金流、资本开支与自由现金流(资料来源:公司财报;亚马逊自由现金流为过去12个月口径) 巴克莱的估算显示,五大厂商的资本开支已经消耗了约90%的经营现金流,美国银行扣除股息回购后的口径则是94%,警戒线在100%。一旦越线,巨头们就得依靠举债或变卖资产来维持建设节奏,Oracle已经率先迈出了这一步。 年度资本开支占经营现金流比例(资料来源:巴克莱、美国银行) 在这道算术题背后,还隐藏着更为隐蔽的变量:折旧。AI服务器和GPU的折旧周期通常为五到六年,但芯片迭代的速度往往快于会计折旧,实际使用寿命可能更短。因此,即便账面收入能够追上开支,相当一部分收入也得先用于消化折旧和融资成本。3000亿只是打平线,高盛更为苛刻的测算显示:若要求30%的投入资本回报,数据中心的年化收入需达到约6360亿美元。当前收入距离打平线都还差一个数量级。 250亿是一个下限口径:它仅计入了能够被单独剥离、直接归因于AI服务的收入;而巨头从AI中获得的其他收益,则相当部分内嵌在云收入增长和广告转化率提升之中。微软曾披露,Azure增速中约一半来自AI服务;谷歌和Meta的广告收入也受益于AI投放效率的提升。因此,4%很可能低估了实际回报。然而,采用下限口径的意义也在于此:连最保守的算法都追不上开支时,追问才显得更有意义。真正的问题不在于口径,而在于货币化的速度能否追上建设的速度。 表外隐藏的1.65万亿美元风险 资产负债表上的资本开支只是故事的一半。对五家公司财报的梳理显示,Alphabet、微软、亚马逊、Meta和Oracle已经积攒了约1.65万亿美元的表外义务,涵盖数据中心租赁、GPU采购合同和特殊目的载体等。自2022年以来,这一数字已经膨胀了约八倍,甚至超过了五家合计1.35万亿美元的表内债务。 穆迪的估算显示,仅已签约未起租的数据中心租赁承诺就有6620亿美元;按照现行规则,这些义务要到设施启用才会入表。摩根士丹利的测算则表明,Meta的表外承诺相当于其1.7倍的年经营现金流,Oracle更是超过了七倍。信用市场已经嗅到了风险的气息:今年7月9日,标普将Oracle的信用评级降至BBB-,距垃圾级仅一档之遥,理由是约2600亿美元的租赁义务所带来的杠杆效应。而OpenAI更是占据了Oracle 6380亿美元剩余履约义务的一半,客户集中度问题被单独点名。 表外义务规模与未行使租赁承诺变化(资料来源:日经、摩根士丹利、穆迪) 增速问题同样值得警惕:未行使的租赁承诺在一年内从2400亿美元跃升至6750亿,接近三倍;而电力采购和第三方担保等表外义务仍在不断累积。Meta曾计划设立特殊目的载体来引入外部资金,这类安排虽然能够将债务移出报表,但却无法移走风险本身。资本集团在9月指出,AI相关债券的发行量已经创下纪录,但巨头的信用利差却已经开始走阔。 需要强调的是,这些安排并不违规。然而,经济实质却无法被会计规则所改变:无论AI收入是否能够兑现,付款承诺都已经锁定;一旦需求落空,这些承诺就会转化为必须用主营业务利润来偿付的固定成本。降级只是迟到的一步:债券市场早已用利差投了票,评级机构不过是追认而已。而一旦巨头们普遍转向外部融资,利率的影响将远比从前直接。 历史回声与当前的囚徒困境 高盛给出了一个具体的刻度:若2027年资本开支达到约1.2万亿美元,这场建设潮占GDP的比例将超过19世纪末铁路建设以来的任何一次科技投资周期。铁路网确实重塑了美国经济,但出资人却经历了数十年低于资本成本的回报,大批铁路公司破产重组;上世纪末的光纤网络也重复了同样的剧本:带宽价格崩塌,设备商市值蒸发大半,而暗光纤却在十年后被重新点亮。历史反复证明:过度建设的代价往往由第一代投资者承担,而收益则由后来者收割。AI需求到底超前了多少?无人能够提前给出答案,这正是当前焦虑的根源所在。 然而,这次的阵容确实与众不同,而且有着实打实的证据。修建AI基础设施的并非那些依赖风投的初创公司,而是历史上现金流最为充沛的一批企业,它们可以在AI自身盈利之前持续输血;AI的收益也并未缺席,只是藏进了主业务之中:微软披露Azure增速中约一半来自AI服务;Meta的广告转化率提升则直接得益于AI模型。这是与互联网泡沫最本质的区别所在,也是看空者无法回避的反证。需求端的订单储备提供了有力注脚:微软和Oracle的承诺订单分别高达6780亿和6380亿美元,四大云厂商合计更是达到了约2.3万亿美元。 然而,真正维持开支的并非实力本身,而是当前的博弈结构。在赢家通吃的竞赛中,率先收缩的厂商将失去最先进的芯片、最好的场址和顶尖人才。对于每家公司而言,理性的选择或许是个体的收缩;但加总起来,却可能是集体的过度建设。管理谷歌仓位的Yacktman资管总裁莫莉·皮耶罗尼的态度非常明确:我们希望他们能够保持纪律性,但必须先竞争到终局。 市场对变现迹象的极度饥渴,从侧面印证了当前的焦虑程度。当Meta计划对外出租闲置云容量的消息传出后,其股价在数日内一度大涨21%。投资者欢呼的并非AI收入取得了突破性进展,而是一份出租闲置资产的计划。 情绪终将修复,但纪律不会退场 综合来看,当前的怀疑情绪大概率是周期性冲击与一次永久性的估值框架转变的叠加。在情绪层面,建设的回报历来滞后于投入;随着AI收入的逐步爬升,信心低谷自然会得到修复。然而,在纪律层面,市场已经从“资本开支即成长期权”的思维转向了“资本开支是需要逐季检验的投入”:管理层必须给出利用率、单位开支收入和投入资本回报路径等关键指标。这个举证责任不会随着情绪的回暖而消失。 一个可证伪的判据值得记住:如果资本开支连续四个季度超过经营现金流,同时AI收入对开支之比持续低于10%,那么“竞争性投资”的逻辑就将宣告破产,泡沫类比也将从警示变成现实剧本。在那之前,三类指标将决定市场的下一次转向:
三种情景对应三条不同路径:
未来一年里,每一次上调开支指引都可能面临市场的惩罚,直到货币化数据能够跟上。现金储备最为厚实的微软和Alphabet最有条件穿越这段艰难时期;而对于整个行业而言,故事的主角已经发生了转变:问题不再在于这些公司愿意花多少钱,而在于它们已经花掉的钱究竟能够赚回多少。在下一次财报电话会上,谁先给出单位资本开支的收入数字,谁就将定义这场竞赛的新计分规则。(本文首发徽声在线,作者 | 硅谷Tech-news,编辑 | 焦燕) |
 7300亿美元豪赌之后,AI回报成市场焦点
 国庆首日高速充电量创新高,假日充电需求激增,充电桩市场前景广阔
 2026年诺贝尔生理学或医学奖花落光遗传学,国内多条眼科治疗管线已进入临床试验
 乌方宣称人工智能炮塔首战告捷 成功拦截俄无人机 7300亿美元豪赌之后,AI回报成市场焦点 国庆首日高速充电量创新高,假日充电需求激增,充电桩市场前景广阔 2026年诺贝尔生理学或医学奖花落光遗传学,国内多条眼科治疗管线已进入临床试验 乌方宣称人工智能炮塔首战告捷 成功拦截俄无人机
 2026诺贝尔生理学或医学奖花落光遗传学!揭秘光如何操控记忆、情绪与行为
 美团Keeta12个月征服阿联酋外卖市场:本土化战略与科技赋能双轮驱动
 2026诺贝尔生理学或医学奖揭晓,科研界迎来新里程碑
 2026诺贝尔生理学医学奖揭晓!光遗传学三位科学家获奖,光控神经元成现实
 华为高通达成多年期专利合作 5G领域携手共进创辉煌
2026-10-06
微软、谷歌等科技巨头在AI领域投入巨资,然而直接AI年收入却远低于资本开支。市场态度转变,从奖励投资到惩罚过度支出。AI回报缺口成关注焦点,货币化速度能否追上建设速度成关键。 ... [详细]


2026-10-06
中国大满贯女单赛场,姜依依不敌沙宾·温特无缘晋级。技术统计显示发球违例、接发拧拉缺陷成主要失分点,教练组将启动针对性特训计划。 ... [详细]

2026-10-06
2026年U18女篮亚洲杯,中国U18女篮首战116比30大胜马来西亚,12人全部得分,6人上双,展现深厚阵容实力。 ... [详细]
2026-10-06
首届东北超联赛圆满落幕,长春队凭借出色发挥夺得冠军。这场联赛不仅展现了足球的魅力,更彰显了八座城市的独特精神与力量。 ... [详细]
啥病人看了这个都得好啊! 副标题 这胸是真的! 副标题 你赢了! 副标题 我是关心这是在哪里
乞丐装的最新境界! 副标题 买家你确定你不是阿宝?? 副标题 这裤子不敢坐下啊! 副标题 颜值
这鼠标垫你看到了什么?邪恶了吧! 副标题 毫无违和感! 副标题 小卖部的这女孩真会选呀! 副
女人真的不容易,怀孕后,内脏被挤压的严重,挺着大肚子干啥都不方便!近日,刘嘉姵和闺蜜集体拍
锤哥的替身也是辣么的帅气! 副标题 锤哥的替身好多啊! 副标题 你杀了你的替身,你可就没替
关于舌钉,一定是从欧美流传过来的朋克风,很多人喜欢在脸上、身上穿各种环,打各种钉,可能是
折耳根是一种在南方很常见的植物,北方人可能很少人知道折耳根是什么。下面就让我们先来
说到卢森堡这个国家,大家都知道这是一个比较小的国家,但是卢森堡的经济是相当的发达的,可


